El mapa de la deuda en el departamento: San Justo debe más, pero registra menos mora que el promedio cordobés
Mientras el Banco Nación admite que la normalización del problema de la mora en los créditos todavía no se ha estabilizado, ¿qué características tiene el fenómeno en nuestra región? Según el Mapa de la Deuda basado en registros del Banco Central, las plataformas digitales concentran más incumplimientos y los jóvenes son quienes más dificultades tienen para pagar.
El Banco de la Nación Argentina publicó la semana que pasó un informe en el que se refirió a la morosidad, en el pago de deudas contraídas, en especial las que tienen atrasos superiores a 90 días. La entidad aseguró que no existen elementos para concluir que el proceso de normalización de la mora esté consolidado y explicó cuáles son las causas de esos atrasos.
Al respecto, si bien reconoció algunas señales de “desaceleración en la velocidad del deterioro” del crédito, advirtió que “los niveles de irregularidad permanecen elevados y todavía no existen elementos suficientes para concluir que el proceso de normalización se encuentre consolidado”.
La explicación del Banco Nación constituye una nueva instancia de un problema conocido, pero cuyo alcance sigue siendo motivo de discusión. En este marco, surgió la pregunta sobre cuál es el nivel de mora en San Francisco y la región. Los datos, a veces, son parciales. Sin embargo, en base a registros del Banco Central, el Centro de Estudios de la Ciudad de Buenos Aires, con el apoyo de la fundación Friedrich Ebert desarrolló una plataforma denominada “El mapa de la deuda” (mapadeladeuda.ar), en la que es posible obtener un panorama que permita dimensionar el impacto de la mora crediticia en las distintas zonas del país, incluido el departamento San Justo.
El mapa utiliza como unidad de análisis las personas residentes en la Argentina que tienen deudas registradas en las entidades incluidas en la base. El sitio excluye las Sociedades de Garantía Recíproca y los Fondos de Garantía de Carácter Público. Así también, los datos incluyen las situaciones de mora que superan los 90 días.
Paradoja
El mapa del endeudamiento de las personas físicas que habitan el departamento San Justo muestra una paradoja. El porcentaje de deuda es mayor que la del conjunto de Córdoba, pero el promedio de morosos está por debajo de los indicadores de la provincia. Esta diferencia se vuelve todavía más observable cuando analiza quién presta el dinero y qué ocurre según la edad de los deudores.
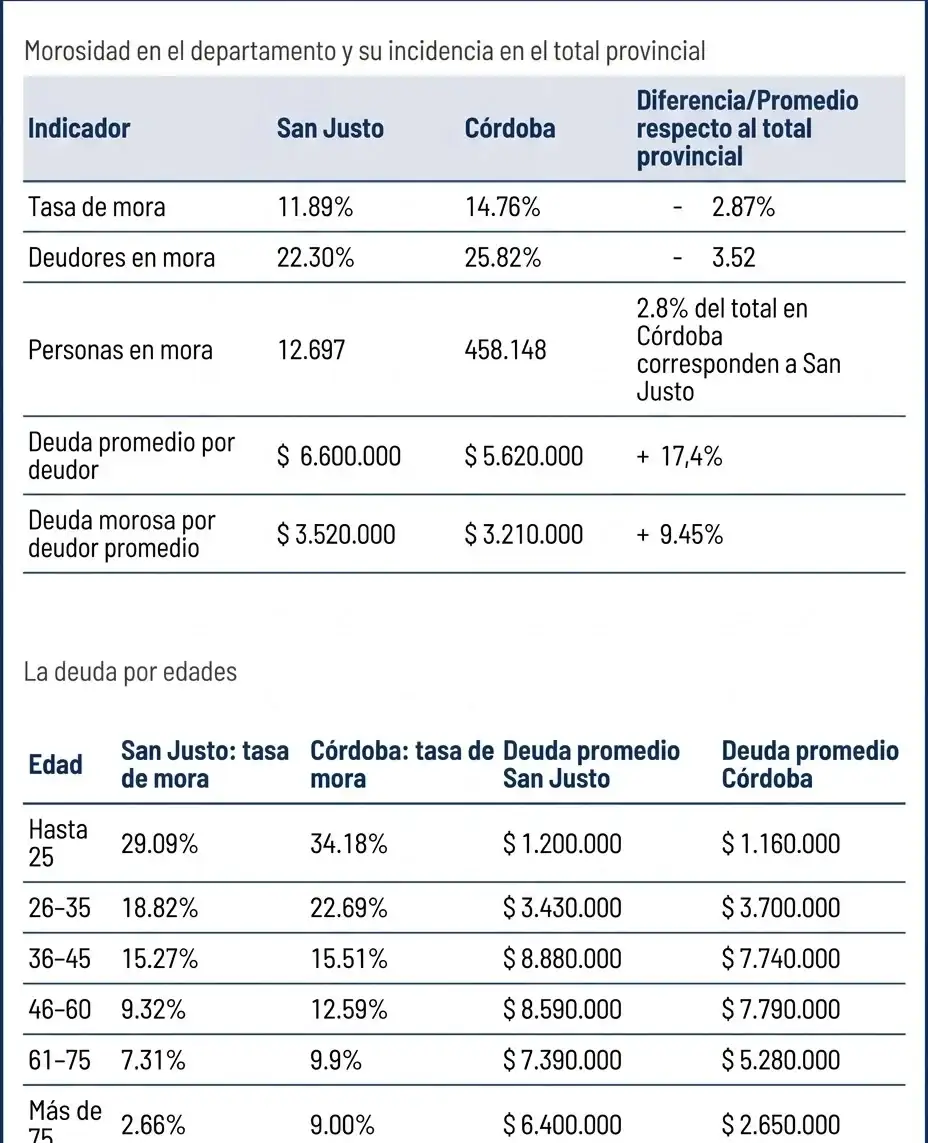
Según los datos de julio de 2026 del Mapa de la Deuda, San Justo registra una tasa de mora del 11,89%, frente al 14,76% del conjunto de la provincia. Son 2,87 puntos porcentuales menos. La distancia también aparece cuando se observa a las personas: el 22,30% de los deudores del departamento está en mora, frente al 25,82% provincial.
En términos absolutos, el mapa señala que son 12.697 personas las que tienen deudas en mora en San Justo, equivalentes al 2,8% del total provincial. Es un número significativo, aunque no alcanza una dimensión muy importante cuando se lo relaciona con la cantidad de habitantes y con el volumen de endeudamiento en la región.
Una posición intermedia
El departamento San Justo no aparece entre los territorios con mayor proporción de mora en Córdoba. En el mapa provincial, los registros más bajos se encuentran en departamentos del sur como Marcos Juárez, mientras que Capital y varios distritos del norte y el oeste muestran niveles mayores.
La tasa de mora alcanzaba el 7,35% en Marcos Juárez, el 20,1% en Capital y el 24,65% en Ischilín. San Justo se ubica, por lo tanto, más cerca del grupo de departamentos con menor morosidad.
Esto es, San Justo aparece como una zona que concentra una importante deuda en el marco provincial debido a su peso demográfico y económico, pero no asoma como uno de los departamentos con mayor deterioro de la capacidad de pago. El mapa de la deuda muestra que el problema cordobés tiene una fuerte dimensión territorial: mientras los departamentos del centro-este presentan niveles de mora relativamente contenidos, el norte y oeste provincial concentran los registros más elevados.
Otra cara del fenómeno es la deuda promedio por persona. En este rubro, San Justo llega a los $6,6 millones, frente a $5,62 millones en Córdoba. Es decir, el endeudamiento promedio del departamento es 17,4% mayor que el provincial.
La diferencia también se mantiene entre quienes tienen dificultades para pagar. La deuda morosa promedio por deudor en mora asciende a $3,52 millones en San Justo, contra $3,21 millones en Córdoba, un 9,45% más.
La radiografía que muestran estos porcentajes describe a una región con un nivel de endeudamiento promedio superior que, por ahora, registra un menor incumplimiento.
En cuanto al tipo de entidad a la que se debe, la incidencia de las billeteras virtuales es importante. Los bancos públicos registran en San Justo una tasa de mora del 9,75%, mientras que en los bancos privados llega al 11,86%. En las fintech, en cambio, trepa al 21,89%.
La diferencia es considerable. La mora entre los clientes de en estas plataformas es más del doble que la registrada entre quienes tienen deuda con bancos públicos y supera ampliamente la de los bancos privados.
El fenómeno se acentúa cuando se consideran los porcentajes de deudas impagas que exhiben las cadenas comerciales en el departamento San Justo. El mapa de la deuda da cuenta que la tasa de mora es del 44,17% y suman 464 (de un total de 1599 deudores) las personas físicas que cuyas deudas impagas se extienden por más de 90 días. El monto de promedio de lo adeudado orilla el millón de pesos.
Los jóvenes, incumplidores
Quizás el dato más revelador de los datos del Mapa de la Deuda se vincule con la edad de los que tienen inconvenientes para pagar sus deudas. En nuestro departamento, el 29,09% de los deudores menores de 25 años se encuentra en mora. Es decir, casi tres de cada diez. En el total provincial, la proporción llega al 34,18%.
Entre los 26 y los 35 años, la mora alcanza al 18,82% en San Justo, contra 22,69% en la provincia. Entre los 36 y 45 años, los valores prácticamente se igualan: 15,27% y 15,51%, respectivamente.
A partir de allí, la distancia vuelve a ampliarse. La mora alcanza al 9,32% de los deudores de 46 a 60 años y al 7,31% de los que tienen entre 61 y 75. Entre los mayores de 75 años baja al 2,66%. El comportamiento provincial sigue la misma dirección, aunque con porcentajes superiores en todas las franjas.
La conclusión es evidente: a menor edad, mayor proporción de deudores en mora. Sin embargo, si se observa el monto promedio que se adeuda en las distintas categorías de edades, se toma nota de que si bien los jóvenes incumplen más, son los adultos quienes tienen las deudas más abultadas.
En efecto, un deudor menor de 25 años tiene, en promedio, una deuda de $1,2 millones en San Justo. Entre los 36 y los 45 años, la deuda promedio trepa a $8,88 millones. Entre los 46 y los 60 años llega a $8,59 millones.
En definitiva, frente a una realidad que se extiende por todo el país, pero que tiene diferencias notables entre las distintas provincias y también entre las diferentes regiones de cada una de ellas, el departamento San Justo tiene una deuda promedio que supera a la existente en el total de Córdoba, pero el incumplimiento en el pago es más bajo.
Frente a este dato, el interrogante que quedaría abierto es si esa combinación significa una mayor capacidad de endeudamiento sostenible o si, teniendo en cuenta variables como la retracción productiva, los cambios en los ingresos y el costo del crédito, puede traducirse en un panorama futuro que acentúe el problema de la morosidad.
Una deuda con distintas caras
1. El monto de deuda promedio del departamento San Justo es superior al del conjunto provincial. Sin embargo, tiene una menor tasa de mora y una menor proporción de deudores en mora.
2. La mora se concentra de manera mucho más marcada entre los jóvenes y presenta diferencias importantes según el tipo de entidad que otorgó el crédito.
3. Las fintech exhiben una tasa de endeudamiento muy superior a la de los bancos públicos y privados.
4. Detrás de un promedio general relativamente favorable conviven perfiles de endeudamiento muy distintos.
5. Los jóvenes muestran el mayor riesgo de incumplimiento; los adultos concentran los montos más elevados; y el tipo de crédito también parece marcar una diferencia.
